Měření na konci: Jak propojit marketingové kampaně s reálným ziskem firmy
Kampaň vykazuje vysoké tržby, ale firma nemá víc peněz. Může prodávat se slevou, platit drahé dodání nebo čekat na faktury. Měření proto musí dojít až k výsledku obchodu: kolik zákazník skutečně koupil, co stálo dodání, jaké náklady měl marketing a co už bylo zaplaceno.
„Měřit na konci“ znamená znát konečný obchodní výsledek, nikoli začít měření řešit až po utracení rozpočtu. Vazbu mezi kampaní, zákazníkem, objednávkou a náklady potřebujete navrhnout dopředu. Pak dokážete rozhodnout, které obchody pomáhají financovat firmu, kde roste riziko a co má smysl dál propagovat.
01Dohodněte se, co přesně znamená vydělat
Marketing může za výsledek považovat objednávku, obchod podepsanou zakázku a vedení peníze na účtu. Každý pohled je užitečný pro jinou otázku. Pod jedním sloupcem „zisk“ je ale nesmíte smíchat. Začněte společnou definicí s člověkem, který rozumí ekonomice firmy.
| Ukazatel | Co vám říká | Co sám neříká |
|---|---|---|
| ROAS z tržeb | Připsané tržby vůči reklamnímu nákladu | Kolik stálo zboží, práce a provoz |
| Příspěvek po marketingu | Co zbývá po variabilních a přiřazených marketingových nákladech | Konečný účetní zisk celé firmy |
| Provozní výsledek | Výsledek po zahrnutí provozních nákladů podle dohodnutých pravidel | Kolik peněz dnes leží na účtu |
| Inkaso | Jaká část pohledávek už byla zaplacena | Ziskovost dodané zakázky |
V tomto článku používáme čisté tržby bez DPH po slevách a vratkách. Náklady porovnáváme na stejném daňovém základě a ve stejné měně. U neodpočitatelné daně nebo specifického účetního režimu musí definici upravit finance. Příspěvek po marketingu je manažerský mezivýsledek, ne automaticky čistý zisk.
02Finanční pravda začíná u objednávky a jejích položek
Zdroj pro konečný počet obchodů hledejte v objednávkovém systému, CRM a účetních podkladech. Reklamní platformy poskytují vlastní pohled na připsané výsledky. Součet jejich vykázaných tržeb proto nepovažujte za obrat firmy. Jeden nákup může figurovat v několika reklamních účtech.
U každé objednávky potřebujete znát položky, slevy, náklady na dodání, storna a vazby na platby. Jedna zakázka může mít zálohu a doplatek; jejich součet nesmí znovu přičíst celou hodnotu zakázky. Základní datové vazby rozebíráme v článku od reklamy přes CRM k zaplacené faktuře.
Původ zákazníka evidujte odděleně od jeho dalších nákupů. Jinak můžete každou opakovanou objednávku vydávat za nově získaného zákazníka. Pokud zdroj neznáte, ponechte jej jako nezjištěný. Doplňování pravděpodobné kampaně odhadem by pouze vylepšilo vzhled reportu.
03Sestavte most od tržby k příspěvku a zisku
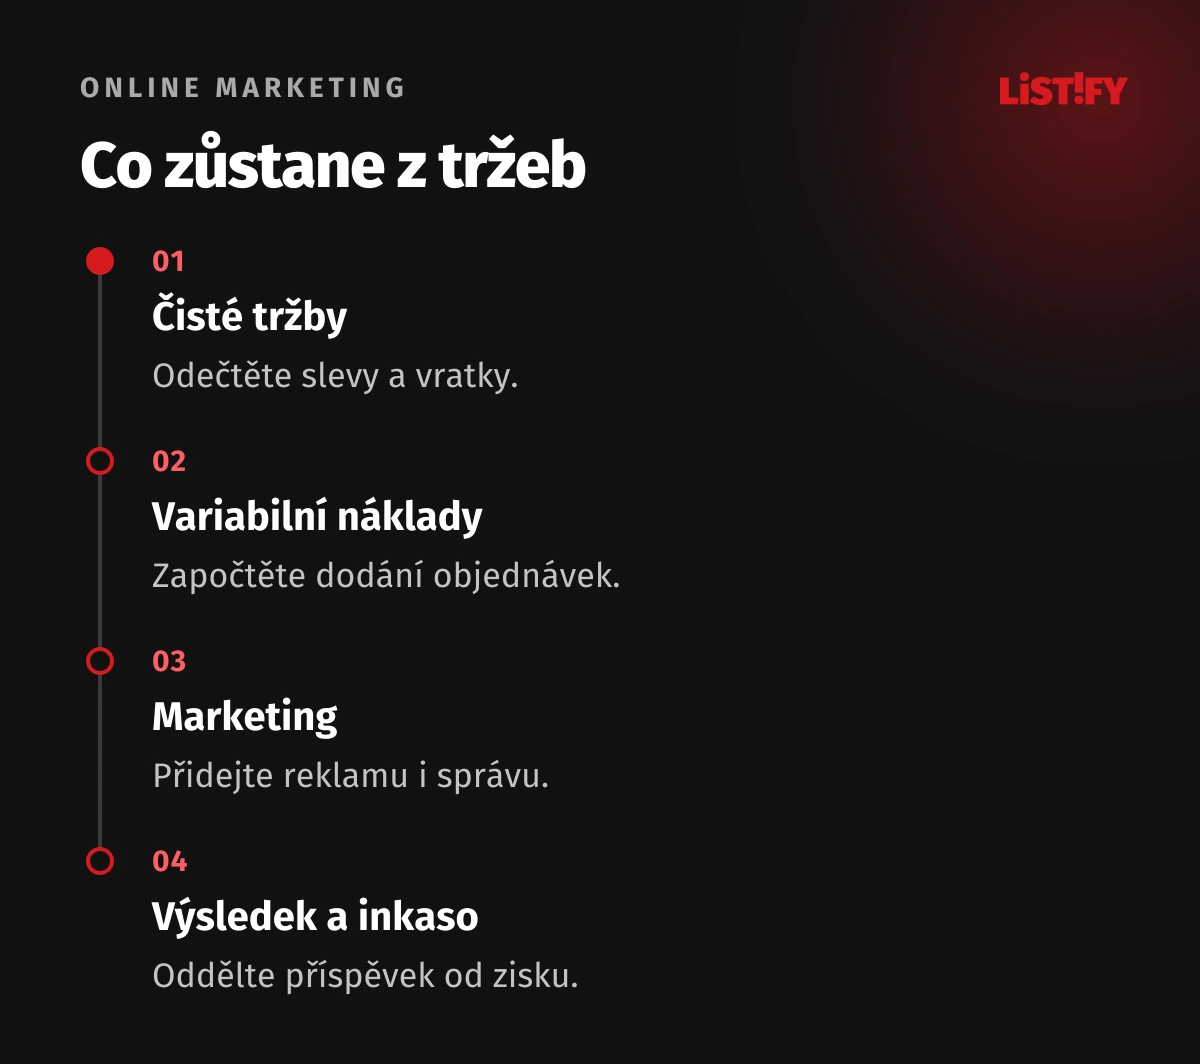
- Čistá tržba: konečná hodnota po slevách, stornu a vratkách, na dohodnutém daňovém základě.
- Variabilní náklady: zboží, přímé dodání, poplatky, balení, případně provize a náklad vratky.
- Příspěvek před marketingem: čistá tržba minus variabilní náklady.
- Marketing: reklamní nákup i dohodnutě přiřazené náklady správy, kreativy a nástrojů.
- Příspěvek po marketingu: částka zbývající na fixní náklady a výsledný zisk.
Pozor na dvojí odečet. Pokud je práce obchodníka zahrnutá v variabilních nákladech zakázky, nepřidávejte ji znovu jako náklad akvizice. U společné kreativy nebo paušálu zvolte rozumný klíč rozdělení a viditelně jej popište. Přesnost na korunu nedává smysl, pokud samotné přiřazení nákladu stojí na hrubém odhadu.
Fixní režii potřebujete znát pro zisk celé firmy. Pro rozhodnutí o další objednávce ale sledujte také náklady, které s ní skutečně přibudou. Kampani může vycházet kladný dodatečný příspěvek, i když po administrativním rozdělení nájmu působí ztrátově. Oba pohledy ponechte oddělené.
04Model: stejný ROAS, úplně jiný prostor pro firmu
Následující dva scénáře jsou ilustrace, nikoli výsledky klientů. Oba mají 500 000 Kč čistých tržeb a 100 000 Kč reklamních nákladů. Tržby už zohledňují slevy a vratky. Náklady i tržby jsou bez odpočitatelné DPH, ve stejném období, se stejným pravidlem přiřazení.
| Položka | Scénář A | Scénář B |
|---|---|---|
| Čisté tržby | 500 000 Kč | 500 000 Kč |
| Variabilní náklady | 300 000 Kč | 380 000 Kč |
| Příspěvek před marketingem | 200 000 Kč | 120 000 Kč |
| Reklamní náklad | 100 000 Kč | 100 000 Kč |
| Správa a tvorba kampaně | 20 000 Kč | 20 000 Kč |
| Příspěvek po marketingu | 80 000 Kč | 0 Kč |
| ROAS z tržeb | 5 | 5 |
- Čisté tržbyScénář A: 500 000Scénář B: 500 000
- Příspěvek před marketingemScénář A: 200 000Scénář B: 120 000
- Příspěvek po marketinguScénář A: 80 000Scénář B: 0
Ilustrační model z tabulky. Všechny hodnoty jsou v Kč; příspěvek po marketingu není účetní zisk. Nejde o klientská data.
Při těchto předpokladech má A příspěvkovou marži před marketingem 40 % a B 24 %. Pokud další objednávky drží stejnou marži a reklamní náklad je 100 000 Kč, na pokrytí reklamy a 20 000 Kč správy potřebuje A tržby 300 000 Kč, zatímco B 500 000 Kč. Tento bod zvratu ještě nefinancuje režii ani požadovaný zisk.
05Oddělte okamžik získání zákazníka od okamžiku úhrady
U e-shopu může část objednávek přijít zpět po několika týdnech. U B2B firmy vznikne poptávka v listopadu, dodávka v lednu a úhrada v únoru. Porovnání listopadového rozpočtu pouze s listopadovým inkasem proto odpoví na jinou otázku než hodnocení listopadové akvizice.
Pro výkon kampaní sledujte kohorty, tedy skupiny zákazníků získaných ve stejném období, a dejte jim stejnou dobu na výsledek. Vedle toho mějte kalendářní přehled inkasa, výdajů a pohledávek. Odhad otevřených obchodů zobrazujte zvlášť od uskutečněného prodeje a zvlášť od zaplacených částek.
Praktické pravidlo: každé číslo má mít rozhodné datum, stav dokončenosti a poslední aktualizaci. Nové vratky opraví historický výsledek podle předem popsané metodiky. Jak podobné definice udržet napříč firmou, ukazuje náš průvodce reportingem a firemními dashboardy.
06Do reklamních platforem vracejte vybraný, důvěryhodný signál
Vlastní finanční přehled může obsahovat více detailů než reklamní účet. Pro řízení kampaní vyberte obchodní milník, který vzniká dostatečně často a spolehlivě: například potvrzenou příležitost nebo dokončený prodej. Zpožděný finanční výsledek pak slouží i jako kontrola kvality dřívějšího signálu.
Google u rozšířených konverzí pro leady propojuje pozdější události s povolenými zákaznickými údaji a reklamními identifikátory. Způsob importu ověřte v aktuálním Data Manageru a jeho dokumentaci. Postup Google Ads.
Změna ceny nebo storno v CRM se do reklamy nepřenese automaticky. Google podporuje změnu hodnoty a odvolání konverzí, ale konkrétní pravidla závisejí na způsobu přenosu. Úpravy konverzí.
Neposílejte každou fázi jako nový obrat. Poptávka, uzavření a platba jsou různé události stejného obchodu. Před použitím pro optimalizaci prověřte duplicity, měny a opožděné zápisy. Navazuje na to náš seznam kontrol měření Google Ads.
Máte čísla rozdělená mezi reklamou, CRM a účetnictvím? V Listify navrhneme propojení systémů a API pro konkrétní obchodní cestu. Stačí popsat používané nástroje a ukázat, které rozhodnutí dnes nedokážete podložit.
07Atribuce přiděluje zásluhu, experiment ověřuje další přínos
Atribuční model rozděluje zásluhu mezi zaznamenané kontakty před konverzí. Změna modelu může přepsat výsledky kanálů, aniž by firmě přibyla jediná zakázka. Nastavení atribuce v Google Analytics.
Pro otázku, kolik obchodů reklama skutečně přidala, potřebujete vhodnou srovnávací situaci. Google Conversion Lift například porovnává vystavenou a kontrolní skupinu; dostupnost závisí na účtu. Princip Conversion Lift.
Firemní evidence, atribuční model a experiment tedy nejsou soupeřící pravdy. Každý řeší jinou otázku. V hlavním přehledu označte, co je doložená transakce, co připsaný výsledek a co odhad dodatečného účinku. U malých objemů může být poctivým výsledkem široké rozmezí nejistoty.
08Ověřte kvalitu dat dřív než začnete přesouvat rozpočty
Vyberte vzorek běžných objednávek, částečných úhrad, storen i vratek a projděte je od zdroje po výsledný přehled. Nestačí, že integrace hlásí „úspěšně odesláno“. Potřebujete vědět, co bylo přijato a zda je výsledek správně spojený.
| Kontrola | Praktická otázka |
|---|---|
| Úplnost | Dorazily objednávky i náklady za celé období? |
| Jedinečnost | Nevznikl z opakovaného přenosu druhý obchod? |
| Částky a měny | Souhlasí položky, slevy, vratky a kurz? |
| Aktuálnost | Je vidět čas posledního úspěšného přenosu? |
| Přístupy | Vidí osobní a finanční údaje jen potřebné role? |
| Dohledatelnost | Lze z čísla přejít na záznam a vysvětlit výpočet? |
Chybějící náklad nesmí automaticky znamenat nulový náklad. Do doby doplnění označte příspěvek jako neúplný. Přenos osobních údajů řešte odděleně od interního finančního reportu; použijte jen údaje a účely, pro které máte odpovídající oprávnění.
09Začněte jedním rozhodnutím a malým ověřeným rozsahem
První zadání může znít: „Chceme porovnat příspěvek nových zákazníků ze dvou kampaní po stejném období sledování.“ Vyberte jednu nabídku, dostupné zdroje a několik uzavřených obchodů. Na nich ověřte definice i výpočty. Teprve potom automatizujte pravidelný přenos a přidávejte další kanály.
Pokud právě začínáte s akvizicí, pomůže také průvodce získáváním B2B leadů z reklamy a SEO. Měření navrhněte podle skutečného prodejního cyklu, nikoli podle toho, která čísla se nejsnáze exportují.
Výstup první etapy má obsahovat slovník ukazatelů, přehled zdrojů, pravidla výjimek, ověřený vzorek a vlastníka provozu. Nástroj pro grafy je až následné rozhodnutí. V Listify můžeme spojit marketingovou část s návrhem integrace a přehledu pro vedení.
10Na poradě rozhodněte, co firma udělá jinak
Nestačí každý měsíc konstatovat, že ROAS stoupl. Zeptejte se, zda se zlepšil příspěvek nových zákazníků, zda se neprodloužilo inkaso a jestli tým dokáže dodat další zakázky. U výrazné změny ověřte, zda nejde jen o nový výpočet nebo chybějící část nákladů.
Závěr má mít podobu konkrétního kroku: změnit propagovaný sortiment, omezit plošnou slevu, opravit předávání leadů, prověřit platební podmínky nebo otestovat další rozpočet. Přidejte vlastníka a datum kontroly. Jak tento výsledek sdělit srozumitelně, rozebírá článek o marketingovém reportingu pro vedení.
11Časté otázky
Stačí nám ROAS z Google Ads?
Pro kontrolu reklamního výkonu je užitečný. Pokud v něm hodnota znamená tržby, neobsahuje automaticky náklady na zboží, dodání, správu ani režii. Pro rozhodování o zisku potřebujete navazující finanční pohled.
Je zaplacená faktura zisk?
Ne. Úhrada potvrzuje inkaso, ale zakázka má také náklady. Zisk a peněžní tok se mohou lišit i kvůli termínům dodání, zálohám a splatnostem. V reportu je proto zobrazujte odděleně.
Musíme mít nový CRM systém?
Ne nutně. Nejprve ověříme, jaké údaje a rozhraní už máte. Někdy stačí doplnit identifikátory, stavy a pravidelný přenos. Nový systém má smysl až tehdy, když současný potřebný proces nepodporuje.
Lze každou objednávku přesně přiřadit kampani?
Úplné přiřazení nelze slíbit. Část cest chybí, zákazník může použít více zařízení a platformy pracují s různými pravidly. Udržujte kategorii nezjištěného zdroje a rozlišujte transakce od modelovaných výsledků.
Co potřebuje Listify pro první návrh měření?
Seznam reklamních kanálů, CRM nebo e-shopu, fakturačního systému a popis obchodní cesty. Doplňte jednu otázku, na kterou dnes neznáte odpověď. Podle dostupných dat navrhneme první rozsah a ověření.