Meranie na konci: Ako prepojiť marketingové kampane s reálnym ziskom firmy
Kampaň vykazuje vysoké tržby, ale firma nemá viac peňazí. Môže predávať so zľavou, platiť drahé dodanie alebo čakať na faktúry. Meranie preto musí dôjsť až k výsledku obchodu: koľko zákazník skutočne kúpil, čo stálo dodanie, aké náklady mal marketing a čo už bolo zaplatené.
„Merať na konci“ znamená poznať konečný obchodný výsledok, nie začať riešiť meranie až po minutí rozpočtu. Väzbu medzi kampaňou, zákazníkom, objednávkou a nákladmi potrebujete navrhnúť vopred. Potom dokážete rozhodnúť, ktoré obchody pomáhajú financovať firmu, kde rastie riziko a čo sa oplatí ďalej propagovať.
01Dohodnite sa, čo presne znamená zarobiť
Marketing môže za výsledok považovať objednávku, obchod podpísanú zákazku a vedenie peniaze na účte. Každý pohľad pomáha pri inej otázke. Pod jedným stĺpcom „zisk“ ich však nesmiete zmiešať. Začnite spoločnou definíciou s človekom, ktorý rozumie ekonomike firmy.
| Ukazovateľ | Čo vám hovorí | Čo sám nehovorí |
|---|---|---|
| ROAS z tržieb | Pripísané tržby voči reklamnému nákladu | Koľko stál tovar, práca a prevádzka |
| Príspevok po marketingu | Čo zostáva po variabilných a priradených marketingových nákladoch | Konečný účtovný zisk celej firmy |
| Prevádzkový výsledok | Výsledok po zahrnutí prevádzkových nákladov podľa dohodnutých pravidiel | Koľko peňazí je dnes na účte |
| Inkaso | Aká časť pohľadávok už bola zaplatená | Ziskovosť dodanej zákazky |
V tomto článku používame čisté tržby bez DPH po zľavách a vratkách. Náklady porovnávame na rovnakom daňovom základe a v rovnakej mene. Pri neodpočítateľnej dani alebo špecifickom účtovnom režime musí definíciu upraviť finančný tím. Príspevok po marketingu je manažérsky medzivýsledok, nie automaticky čistý zisk.
02Finančná pravda začína pri objednávke a jej položkách
Zdroj pre konečný počet obchodov hľadajte v objednávkovom systéme, CRM a účtovných podkladoch. Reklamné platformy poskytujú vlastný pohľad na pripísané výsledky. Súčet ich vykázaných tržieb preto nepovažujte za obrat firmy. Jeden nákup môže figurovať vo viacerých reklamných účtoch.
Pri objednávke potrebujete poznať položky, zľavy, náklady na dodanie, storná a väzby na platby. Jedna zákazka môže mať zálohu a doplatok; ich súčet nesmie opäť pripočítať celú hodnotu zákazky. Základné väzby rozoberáme v článku od reklamy cez CRM k zaplatenej faktúre.
Pôvod zákazníka evidujte oddelene od jeho ďalších nákupov. Inak môžete každú opakovanú objednávku vydávať za novo získaného zákazníka. Ak zdroj nepoznáte, nechajte ho ako nezistený. Dopĺňanie pravdepodobnej kampane odhadom by len vylepšilo vzhľad reportu.
03Zostavte prepočet od tržby k príspevku a zisku
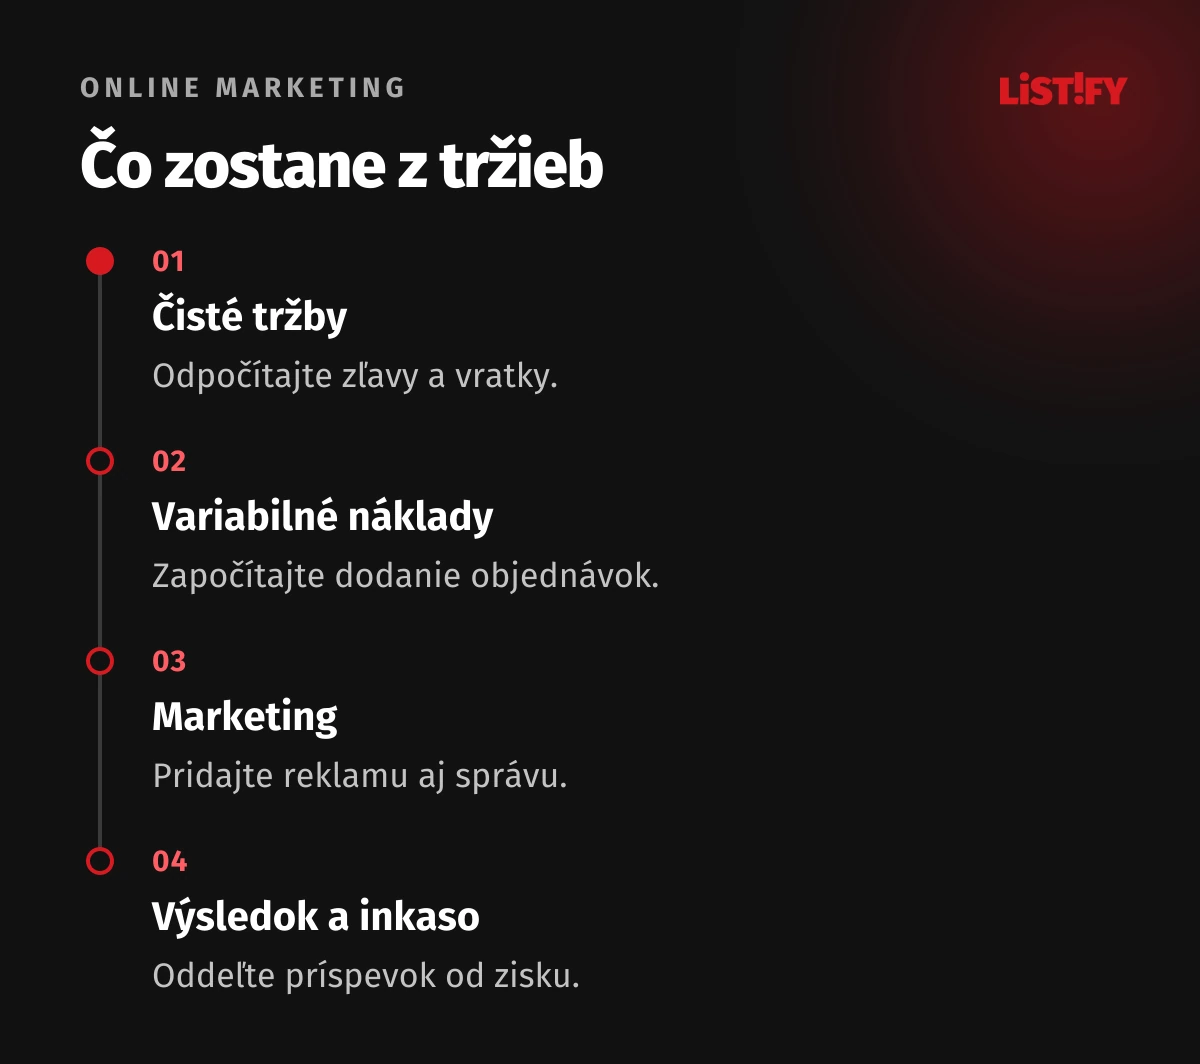
- Čistá tržba: konečná hodnota po zľavách, stornách a vratkách na dohodnutom daňovom základe.
- Variabilné náklady: tovar, priame dodanie, poplatky, balenie, prípadne provízie a náklad vratky.
- Príspevok pred marketingom: čistá tržba mínus variabilné náklady.
- Marketing: reklamný nákup aj dohodnuté náklady správy, kreatívy a nástrojov.
- Príspevok po marketingu: suma zostávajúca na fixné náklady a výsledný zisk.
Pozor na dvojitý odpočet. Ak je práca obchodníka vo variabilných nákladoch zákazky, nepridávajte ju znova ako náklad akvizície. Pri spoločnej kreatíve či paušále zvoľte rozumný kľúč rozdelenia a viditeľne ho opíšte. Presnosť na cent nedáva zmysel, ak priradenie nákladu stojí na hrubom odhade.
Fixnú réžiu potrebujete poznať pre zisk celej firmy. Pri rozhodovaní o ďalšej objednávke sledujte aj náklady, ktoré s ňou skutočne pribudnú. Kampaň môže mať kladný dodatočný príspevok, aj keď po administratívnom rozdelení nájmu pôsobí stratovo. Oba pohľady nechajte oddelené.
04Model: rovnaký ROAS, úplne iný priestor pre firmu
Nasledujúce scenáre sú ilustrácia, nie výsledky klientov. Oba majú 20 000 eur čistých tržieb a 4 000 eur reklamných nákladov. Tržby už zohľadňujú zľavy a vratky. Náklady aj tržby sú bez odpočítateľnej DPH, v rovnakom období a s rovnakým pravidlom priradenia.
| Položka | Scenár A | Scenár B |
|---|---|---|
| Čisté tržby | 20 000 € | 20 000 € |
| Variabilné náklady | 12 000 € | 15 200 € |
| Príspevok pred marketingom | 8 000 € | 4 800 € |
| Reklamný náklad | 4 000 € | 4 000 € |
| Správa a tvorba kampane | 800 € | 800 € |
| Príspevok po marketingu | 3 200 € | 0 € |
| ROAS z tržieb | 5 | 5 |
- Čisté tržbyScenár A: 20 000Scenár B: 20 000
- Príspevok pred marketingomScenár A: 8 000Scenár B: 4 800
- Príspevok po marketinguScenár A: 3 200Scenár B: 0
Ilustračný model z tabuľky. Všetky hodnoty sú v eurách; príspevok po marketingu nie je účtovný zisk. Nejde o klientské dáta.
Za týchto predpokladov má A príspevkovú maržu pred marketingom 40 % a B 24 %. Ak ďalšie objednávky udržia rovnakú maržu a reklamný náklad zostane 4 000 eur, na pokrytie reklamy a 800 eur správy potrebuje A tržby 12 000 eur, kým B 20 000 eur. Tento bod zvratu ešte nefinancuje réžiu ani požadovaný zisk.
05Oddeľte získanie zákazníka od okamihu úhrady
V e-shope sa časť objednávok môže vrátiť po niekoľkých týždňoch. V B2B firme vznikne dopyt v novembri, dodávka v januári a úhrada vo februári. Porovnanie novembrového rozpočtu iba s novembrovým inkasom preto odpovie na inú otázku než hodnotenie novembrovej akvizície.
Pre výkon kampaní sledujte kohorty, teda skupiny zákazníkov získaných v rovnakom období, a dajte im rovnaký čas na výsledok. Vedľa toho majte kalendárny prehľad inkasa, výdavkov a pohľadávok. Odhad otvorených obchodov zobrazujte oddelene od uskutočneného predaja aj od zaplatených súm.
Každé číslo má mať rozhodný dátum, stav dokončenosti a poslednú aktualizáciu. Nové vratky opravia historický výsledok podľa vopred opísanej metodiky. Ako podobné definície udržať naprieč firmou, ukazuje náš sprievodca reportingom a firemnými dashboardmi.
06Reklamným platformám vracajte vybraný, dôveryhodný signál
Vlastný finančný prehľad môže obsahovať viac detailov než reklamný účet. Na riadenie kampaní vyberte obchodný míľnik, ktorý vzniká dostatočne často a spoľahlivo: napríklad potvrdenú príležitosť alebo dokončený predaj. Oneskorený finančný výsledok potom slúži aj ako kontrola kvality skoršieho signálu.
Google pri rozšírených konverziách pre leady prepája neskoršie udalosti s povolenými zákazníckymi údajmi a reklamnými identifikátormi. Spôsob importu overte v aktuálnom Data Manageri a jeho dokumentácii. Postup Google Ads.
Zmena ceny alebo storno v CRM sa do reklamy neprenesie automaticky. Google podporuje zmenu hodnoty a odvolanie konverzií, konkrétne pravidlá však závisia od spôsobu prenosu. Úpravy konverzií.
Neposielajte každú fázu ako nový obrat. Dopyt, uzavretie a platba sú rôzne udalosti rovnakého obchodu. Pred optimalizáciou preverte duplicity, meny a oneskorené zápisy. Nadväzuje na to náš zoznam kontrol merania Google Ads.
Máte čísla rozdelené medzi reklamou, CRM a účtovníctvom? V Listify navrhneme prepojenie dát pre konkrétnu obchodnú cestu v nadväznosti na online marketing. Stačí opísať používané nástroje a rozhodnutie, ktoré dnes neviete podložiť.
07Atribúcia prideľuje zásluhu, experiment overuje ďalší prínos
Atribučný model rozdeľuje zásluhu medzi zaznamenané kontakty pred konverziou. Zmena modelu môže prepísať výsledky kanálov bez toho, aby firme pribudla zákazka. Nastavenie atribúcie v Google Analytics.
Na otázku, koľko obchodov reklama skutočne pridala, potrebujete vhodnú porovnávaciu situáciu. Google Conversion Lift napríklad porovnáva zasiahnutú a kontrolnú skupinu; dostupnosť závisí od účtu. Princíp Conversion Lift.
Firemná evidencia, atribučný model a experiment nie sú súperiace pravdy. Každý rieši inú otázku. V prehľade označte, čo je doložená transakcia, čo pripísaný výsledok a čo odhad dodatočného účinku. Pri malých objemoch môže byť poctivým výsledkom široké rozpätie neistoty.
08Overte kvalitu dát skôr než začnete presúvať rozpočty
Vyberte vzorku bežných objednávok, čiastočných úhrad, stornovaných obchodov aj vratiek a prejdite ich od zdroja po výsledný prehľad. Nestačí, že integrácia hlási „úspešne odoslané“. Potrebujete vedieť, čo bolo prijaté a či je výsledok správne prepojený.
| Kontrola | Praktická otázka |
|---|---|
| Úplnosť | Dorazili objednávky aj náklady za celé obdobie? |
| Jedinečnosť | Nevznikol opakovaným prenosom druhý obchod? |
| Sumy a meny | Súhlasia položky, zľavy, vratky aj kurz? |
| Aktuálnosť | Vidno čas posledného úspešného prenosu? |
| Prístupy | Vidia osobné a finančné údaje len potrebné roly? |
| Dohľadateľnosť | Dá sa z čísla prejsť na záznam a vysvetliť výpočet? |
Chýbajúci náklad nesmie automaticky znamenať nulový náklad. Do doplnenia označte príspevok ako neúplný. Prenos osobných údajov riešte oddelene od interného finančného reportu; použite iba údaje a účely, na ktoré máte zodpovedajúce oprávnenie.
09Začnite jedným rozhodnutím a malým overeným rozsahom
Prvé zadanie môže znieť: „Chceme porovnať príspevok nových zákazníkov z dvoch kampaní po rovnakom období sledovania.“ Vyberte jednu ponuku, dostupné zdroje a niekoľko uzavretých obchodov. Overte na nich definície aj výpočty. Až potom automatizujte pravidelný prenos a pridávajte ďalšie kanály.
Ak s akvizíciou začínate, pomôže tiež sprievodca získavaním B2B leadov z reklamy a SEO. Meranie navrhnite podľa skutočného predajného cyklu, nie podľa toho, ktoré čísla sa najľahšie exportujú.
Prvá etapa má priniesť slovník ukazovateľov, prehľad zdrojov, pravidlá výnimiek, overenú vzorku a vlastníka prevádzky. Nástroj na grafy je až následné rozhodnutie. V Listify môžeme spojiť marketingovú časť s návrhom integrácie a prehľadu pre vedenie.
10Na porade rozhodnite, čo firma urobí inak
Nestačí každý mesiac konštatovať, že ROAS vzrástol. Pýtajte sa, či sa zlepšil príspevok nových zákazníkov, či sa nepredĺžilo inkaso a či tím dokáže dodať ďalšie zákazky. Pri výraznej zmene overte, či nejde iba o nový výpočet alebo chýbajúcu časť nákladov.
Záver má mať podobu konkrétneho kroku: zmeniť propagovaný sortiment, obmedziť plošnú zľavu, opraviť odovzdávanie leadov, preveriť platobné podmienky alebo otestovať ďalší rozpočet. Pridajte vlastníka a termín kontroly. Zrozumiteľné podanie výsledku rozoberá článok o marketingovom reportingu pre vedenie.
11Časté otázky
Stačí nám ROAS z Google Ads?
Na kontrolu reklamného výkonu je užitočný. Ak hodnota znamená tržby, neobsahuje automaticky náklady na tovar, dodanie, správu ani réžiu. Na rozhodovanie o zisku potrebujete nadväzujúci finančný pohľad.
Je zaplatená faktúra zisk?
Nie. Úhrada potvrdzuje inkaso, ale zákazka má aj náklady. Zisk a peňažný tok sa môžu líšiť aj pre termíny dodania, zálohy a splatnosti. V reporte ich preto zobrazujte oddelene.
Musíme mať nový CRM systém?
Nie nevyhnutne. Najskôr overíme, aké údaje a rozhrania už máte. Niekedy stačí doplniť identifikátory, stavy a pravidelný prenos. Nový systém má zmysel, ak súčasný potrebný proces nepodporuje.
Dá sa každá objednávka presne priradiť kampani?
Úplné priradenie nemožno sľúbiť. Časť ciest chýba, zákazník môže používať viac zariadení a platformy majú rôzne pravidlá. Udržujte kategóriu nezisteného zdroja a rozlišujte transakcie od modelovaných výsledkov.
Čo potrebuje Listify na prvý návrh merania?
Zoznam reklamných kanálov, CRM alebo e-shopu, fakturačného systému a opis obchodnej cesty. Pridajte jednu otázku, na ktorú dnes nepoznáte odpoveď. Podľa dostupných dát navrhneme prvý rozsah a overenie.